Domain kredite-immobilien.de kaufen?
Wir ziehen mit dem Projekt
kredite-immobilien.de um.
Sind Sie am Kauf der Domain
kredite-immobilien.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kredite-immobilien.de kaufen?
Was sind die verschiedenen Arten von Sicherheiten, die man für Kredite oder Darlehen verwenden kann?
Die verschiedenen Arten von Sicherheiten, die für Kredite oder Darlehen verwendet werden können, sind Bargeld, Immobilien und Wertpapiere. Diese Vermögenswerte dienen als Absicherung für den Kreditgeber, falls der Kreditnehmer den Kredit nicht zurückzahlen kann. Die Art der Sicherheit hängt von der Höhe des Kredits und den individuellen Umständen des Kreditnehmers ab. **
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
Ähnliche Suchbegriffe für Numatic-Sicherheitsklappe-für-Twintec
Top-Angebote
Produkte zum Begriff Numatic-Sicherheitsklappe-für-Twintec:
-
Sauglippe vorne für Numatic Wassersaugdüse 300 m für Numatic NWP SaugdüsenNumatic WV 380, WV 570, WV 900, WV 1800 DH Numatic CTD 570, CTD 900, GVE 370 Numatic WVD 570, WVD 900, WVD 1800 Numatic WVD 1800 Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.15,53 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter



-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Wie buche ich Zinsen für Darlehen?
Um Zinsen für Darlehen zu buchen, musst du zunächst die Zinsberechnungsmethode festlegen, z.B. einfach oder zusammengesetzt. Anschließend musst du den Zinssatz und den Zeitraum für die Zinsberechnung bestimmen. Danach berechnest du die Zinsen und buchst sie als Zinserträge oder Zinsaufwendungen, je nachdem ob du der Kreditgeber oder Kreditnehmer bist. Vergiss nicht, die Zinsen regelmäßig zu verbuchen, um die Genauigkeit deiner Finanzberichte sicherzustellen. **
-
Welche Rückzahlungsbedingungen gelten für Kredite und Darlehen?
Die Rückzahlungsbedingungen für Kredite und Darlehen variieren je nach Kreditgeber und Art des Darlehens. In der Regel werden Rückzahlungen in monatlichen Raten über einen festgelegten Zeitraum geleistet. Die genauen Bedingungen werden im Kreditvertrag festgehalten. **

Was sind übliche Rückzahlungsfristen für Kredite und Darlehen?
Übliche Rückzahlungsfristen für Kredite und Darlehen liegen in der Regel zwischen 1 und 30 Jahren, abhängig von der Höhe des Kredits. Bei kurzfristigen Darlehen wie beispielsweise einem Mikrokredit können die Rückzahlungsfristen auch nur wenige Monate betragen. Die genaue Rückzahlungsfrist wird bei Vertragsabschluss festgelegt. **
Was sind typische Laufzeitkonditionen für Kredite und Darlehen?
Typische Laufzeitkonditionen für Kredite und Darlehen liegen zwischen 1 und 30 Jahren. Die genaue Laufzeit hängt von der Höhe des Kredits, der Bonität des Kreditnehmers und dem Verwendungszweck ab. Bei Immobilienkrediten sind Laufzeiten von bis zu 30 Jahren üblich, bei Kleinkrediten eher 1-5 Jahre. **
Top-Angebote
Produkte zum Begriff Numatic-Sicherheitsklappe-für-Twintec:
-
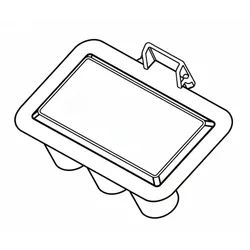
Numatic Sicherheitsklappe für Twintec Separator – Ersatzteil<h2>Numatic Sicherheitsklappe für Twintec Separator – zuverlässiger Schutz</h2> <p>Die <strong>Numatic Sicherheitsklappe</strong> ist ein zentrales Ersatzteil für Twintec Scheuersaugmaschinen mit Separator-System und sorgt für einen sicheren Betrieb.</p> <h2>Schutz für Maschine & System</h2> <p>Die Klappe reguliert den Luft- und Wasserfluss und schützt die Maschine vor <strong>Überfüllung und Funktionsstörungen</strong>.</p> <h2>Optimale Saugleistung</h2> <p>Durch die einwandfreie Funktion der Sicherheitsklappe wird eine <strong>konstante Saugleistung</strong> gewährleistet.</p> <h2>Produktdetails</h2> <ul> <li>Passend für: Numatic Twintec Separator</li> <li>Funktion: Sicherheits- und Regelklappe</li> <li>Original Ersatzteil</li> <li>Robuste Ausführung</li> <li>Einfache Montage</li> </ul> <h2>Einsatzbereiche</h2> <ul> <li>Scheuersaugmaschinen</li> <li>Gebäudereinigung</li> <li>In...1,60 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Arten von Sicherheiten, die man für Kredite oder Darlehen verwenden kann?
Die verschiedenen Arten von Sicherheiten, die für Kredite oder Darlehen verwendet werden können, sind Bargeld, Immobilien und Wertpapiere. Diese Vermögenswerte dienen als Absicherung für den Kreditgeber, falls der Kreditnehmer den Kredit nicht zurückzahlen kann. Die Art der Sicherheit hängt von der Höhe des Kredits und den individuellen Umständen des Kreditnehmers ab. **
-
Wie können Zinsen für ein Darlehen anhand des Zinssatzes und der Laufzeit berechnet werden?
Die Zinsen für ein Darlehen können berechnet werden, indem der Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert wird. Das Ergebnis gibt die Gesamtzinsen an, die über die Laufzeit des Darlehens gezahlt werden müssen. Die monatlichen Zinsen können durch die Gesamtzinsen geteilt durch die Anzahl der Monate der Laufzeit berechnet werden. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
Ähnliche Suchbegriffe für Numatic-Sicherheitsklappe-für-Twintec
-
Sauglippe vorne für Numatic Wassersaugdüse 300 m für Numatic NWP SaugdüsenNumatic WV 380, WV 570, WV 900, WV 1800 DH Numatic CTD 570, CTD 900, GVE 370 Numatic WVD 570, WVD 900, WVD 1800 Numatic WVD 1800 Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.15,53 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
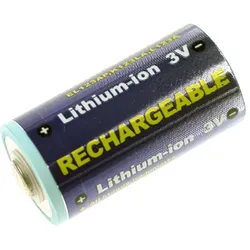
Akku für YASHICA TWINTEC ZOOMATE 165EF, Typ CR123, CR-123A, 3 VoltDieser leistungsstarke Ersatzakku bringt neue Energie in Ihr Gerät. Mit 500 mAh sorgt er für eine zuverlässige Stromversorgung und ermöglicht einen schnellen, unkomplizierten Austausch. Ihre Vorteile Maximale Kapazität für längste Betriebszeiten – sorgt für zuverlässige Leistung.Aufladbar mit dem original Ladegerät – bequem und unkompliziert.Schneller Austausch für eine unkomplizierte Wiederinbetriebnahme.Ohne Memory-Effekt – volle Leistung jederzeit verfügbar. Technische Daten Zusammensetzung (Chemie)Li-Ion - Lithium-IonenSpannung3.0 VKapazität500 mAhAbmessungen (L × B × H)17 mm × 34 mm × 34 mmGewicht16 g Kompatibilität: Canon -CR-123, -RCR-123A, 150EF, 165EF, 310 MRC, 4F20S, 67 II, 8500Z, A-7 Digital, AF MINI, BIG VIEWFINDER 50AF, EASY II, JC 21, JC 22, JC 31, JC 33, JC 34, M DATE, MINI AF Der Artikel ist kein Original.7,25 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Kofner, Stefan: Investitionsrechnung für ImmobilienInvestitionsrechnung für Immobilien , Die langfristige Bindung von Kapital in Immobilien ist mit Risiken verbunden. Die Rendite eines Immobilien-Investments ist von vielen Parametern wie Leerstand, Mieteinnahmen, Zinsen oder Instandhaltungskosten abhängig, die als Annahmen in die Investitionsrechnung einfließen. Mit diesem Buch von Stefan Kofner erhalten Sie das notwendige methodische Rüstzeug für Ihre Immobilien-Investitionsentscheidung: Sie finden den richtigen Ansatz, wählen das geeignete Verfahren aus und interpretieren die Ergebnisse folgerichtig. Inhalte: Cashflow-Modellierung und -Analyse Kapitalwert, interner Zinsfuß und vollständige Finanzpläne Energetische Modernisierungen, Denkmalsanierungen Steuern und Förderprogramme Sozialer Wohnungsbau und Kostenmiete Szenarien, kritische Werte, Chancen und Risiken Wirtschaftlichkeit im Lebenszyklus Immobilien-Portfoliomanagement mit Beispielen aus der Praxis Neu in der 6. Auflage: Immobilienbesteuerung mit Sonder-AfA und neuer degressiver AfA Aktualisierte mietrechtliche Rahmenbedingungen Aktualisierte Fallstudien: Anpassung an gestiegene Baupreise und Zinsen Förderrecht aktuell: KfW-Programme, Sozialer Wohnungsbau Bauträgerkrise Die digitale und kostenfreie Ergänzung zu Ihrem Buch auf myBook+: Zugriff auf ergänzende Materialien und Inhalte E-Book direkt online lesen im Browser Persönliche Fachbibliothek mit Ihren Büchern Jetzt nutzen auf mybookplus.de. , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 6. aktualisierte und erweiterte Auflage 2024, Erscheinungsjahr: 20240613, Produktform: Kartoniert, Titel der Reihe: Hammonia bei Haufe#06528#, Autoren: Kofner, Stefan, Auflage: 24006, Auflage/Ausgabe: 6. aktualisierte und erweiterte Auflage 2024, Seitenzahl/Blattzahl: 388, Keyword: Bewirtschaftungskosten; Förderprogramme; GEG; Immobilien-Portfoliomanagement; Investionsrechnung:Immobilien; Investition; Miete; Mietwohnungsneubau:ESG; Nachhaltigkeit; Rendite; Stefan Kofner; Steuern; Wirtschaftlichkeitsberechnung; Wohnungswirtschaft, Fachschema: Finanzierung~Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Investitionsrechnung, Fachkategorie: Industrien und Branchen~Grundeigentum und Immobilien, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 168, Höhe: 22, Gewicht: 630, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie buche ich Zinsen für Darlehen?
Um Zinsen für Darlehen zu buchen, musst du zunächst die Zinsberechnungsmethode festlegen, z.B. einfach oder zusammengesetzt. Anschließend musst du den Zinssatz und den Zeitraum für die Zinsberechnung bestimmen. Danach berechnest du die Zinsen und buchst sie als Zinserträge oder Zinsaufwendungen, je nachdem ob du der Kreditgeber oder Kreditnehmer bist. Vergiss nicht, die Zinsen regelmäßig zu verbuchen, um die Genauigkeit deiner Finanzberichte sicherzustellen. **
-
Welche Rückzahlungsbedingungen gelten für Kredite und Darlehen?
Die Rückzahlungsbedingungen für Kredite und Darlehen variieren je nach Kreditgeber und Art des Darlehens. In der Regel werden Rückzahlungen in monatlichen Raten über einen festgelegten Zeitraum geleistet. Die genauen Bedingungen werden im Kreditvertrag festgehalten. **
-
Was sind übliche Rückzahlungsfristen für Kredite und Darlehen?
Übliche Rückzahlungsfristen für Kredite und Darlehen liegen in der Regel zwischen 1 und 30 Jahren, abhängig von der Höhe des Kredits. Bei kurzfristigen Darlehen wie beispielsweise einem Mikrokredit können die Rückzahlungsfristen auch nur wenige Monate betragen. Die genaue Rückzahlungsfrist wird bei Vertragsabschluss festgelegt. **
-
Was sind typische Laufzeitkonditionen für Kredite und Darlehen?
Typische Laufzeitkonditionen für Kredite und Darlehen liegen zwischen 1 und 30 Jahren. Die genaue Laufzeit hängt von der Höhe des Kredits, der Bonität des Kreditnehmers und dem Verwendungszweck ab. Bei Immobilienkrediten sind Laufzeiten von bis zu 30 Jahren üblich, bei Kleinkrediten eher 1-5 Jahre. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.